La riduzione delle imposte sulla proprietà approvata dagli elettori della Florida martedì 3 novembre potrebbe aumentare un altro costo che già pesa sui proprietari: l'assicurazione sulla casa.
Así lo avverte un analisi pubblicato da Bloomberg e riprodotto da Insurance Journal, che identifica un effetto secondario poco discusso della Emendamento 3.
La misura, sostenuta dal governatore Ron DeSantis, estende l'esenzione fiscale homestead dagli attuali 50.000 dollari a 150.000 nel 2027 e a 250.000 nel 2028, senza toccare le tasse destinate alle scuole pubbliche.
Riduce anche dal 10% al 5% il limite annuale di aumento del valore tassato per le proprietà non residenziali. Il problema è che questo sollievo fiscale ha un costo: i governi locali perderanno miliardi di dollari in entrate.
Florida TaxWatch, organizzazione di ricerca fiscale non partigiana, stima che contee, città e distretti speciali accumuleranno perdite di circa 45,800 milioni di dollari nei primi cinque anni, con un impatto che potrebbe raggiungere gli 11,860 milioni all'anno entro il 2031-2032.
Questo taglio di bilancio è dove entra in gioco il rischio per le assicurazioni. Le compagnie assicurative utilizzano le valutazioni dell'Instituto de Servicios de Seguros (ISO, in breve) per misurare la capacità di risposta agli incendi di ciascuna comunità.
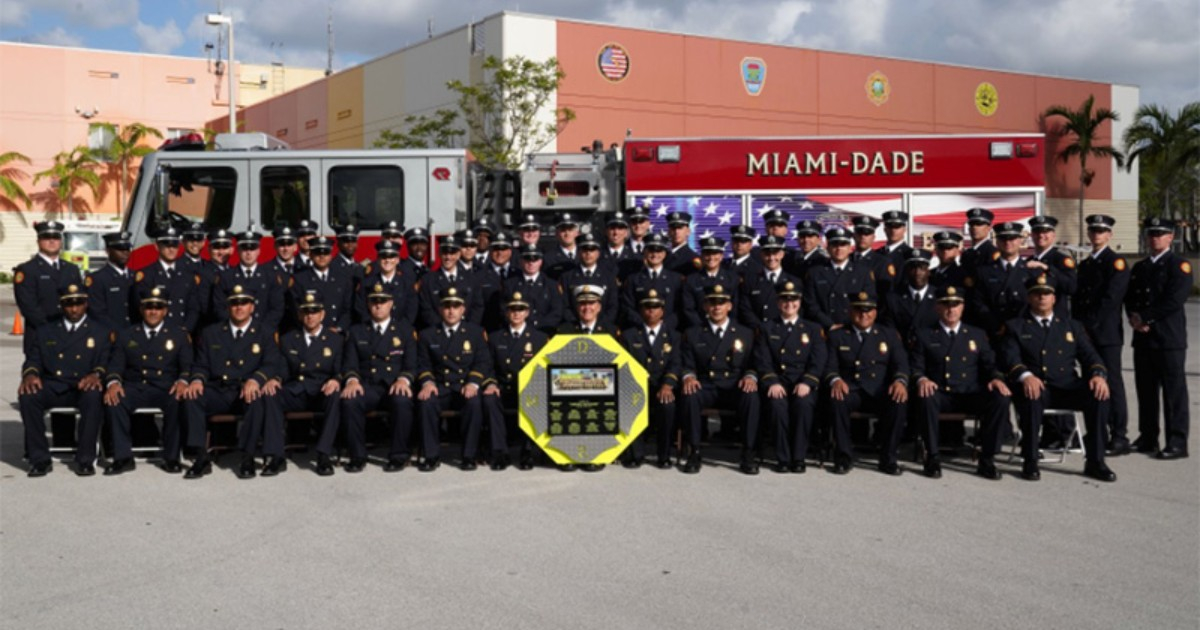
Se un comune riduce il numero dei pompieri, delle attrezzature o dei turni, la sua classificazione di protezione antincendio potrebbe deteriorarsi, e questo potrebbe tradursi in premi assicurativi più elevati per tutti i proprietari di quella zona.
«Una riduzione nei servizi di protezione antincendio in una comunità può comportare una valutazione ISO più bassa», ha spiegato Mark Friedlander, portavoce dell'Istituto di Informazione sulle Assicurazioni.
«La classificazione ISO è uno dei numerosi fattori di rischio che le compagnie di assicurazione utilizzano per sottoscrivere abitazioni in Florida e potrebbe potenzialmente causare un aumento dei premi se la classificazione diminuisce».
Dunedin, piccola città della contea di Pinellas, ha già elaborato un piano di emergenza che prevede la riduzione del numero di vigili del fuoco per turno e il taglio della formazione specialistica del personale di emergenza.
La città prevede di perdere 4,7 milioni di dollari nell'anno fiscale 2028 e 7,6 milioni all'anno a partire dal 2029, anche se le autorità non hanno ancora approvato tali riduzioni.
Nel sud della Florida, il panorama è altrettanto preoccupante. Miami-Dade stima una riduzione delle entrate di circa 386 milioni di dollari nel primo anno e 697 milioni nel secondo.
Hialeah sta valutando di ridurre gli stipendi municipali fino al 20% per i dipendenti non sindacalizzati, compreso il personale civile della Polizia e dei Vigili del Fuoco.
Jesse Keenan, professore di beni immobili sostenibili e pianificazione urbana all'Università di Tulane, riassume chiaramente il dilemma: «Ostensibilmente pagherai per vivere in una zona ad alto rischio, sia come contribuente che come pagatore di tasse. È semplicemente un trasferimento del carico».
Keenan avverte inoltre che budget più ristretti significheranno meno risorse per gli ispettori edili e per i programmi di mitigazione dei disastri, il che «pregiudicherà enormemente la capacità dei governi locali di investire nella riduzione del rischio».
Per i proprietari cubani a Miami-Dade, il bilancio è di doppio taglio. Il valutatore immobiliare della contea, Tomás Regalado, ha stimato risparmi medi di 1.700 dollari nel 2027 e 2.700 nel 2028 per i proprietari idonei.
La riforma include una limitazione importante per coloro che arriveranno in Florida a partire dal 2027. I nuovi residenti potranno usufruire dell'esenzione fiscale di base di 50.000 dollari, ma dovranno attendere fino al quinto anno con l'esenzione homestead per accedere al beneficio ampliato. Ciò significa che i cubani che stabiliranno la loro residenza nello stato dopo il 31 dicembre 2026 non potranno godere immediatamente dei maggiori risparmi previsti dall'Amendamento 3.
Tuttavia, quel beneficio potrebbe essere eroso se i premi assicurativi aumentano a causa di una minore protezione contro gli incendi.
È importante sottolineare che l'aumento dei premi è un rischio possibile, non un fatto confermato. Nessuna compagnia di assicurazione ha annunciato aumenti legati all'Emendamento 3, e il processo di revisione delle valutazioni ISO richiede tempo.
La Florida è già lo stato più caro del paese per assicurare un'abitazione, con premi medi di circa 8.471 dollari all'anno per una copertura di 300.000 dollari, più del doppio della media nazionale.
DeSantis ha annunciato che convocherà una sessione legislativa speciale prima del 1 gennaio 2027 per implementare la riforma e impedire che città e contee recuperino le entrate perse tramite nuove tariffe o costi, il che lascerebbe i governi locali con ancora meno margini per sostenere i propri servizi.
Video correlati:
Archiviato in: