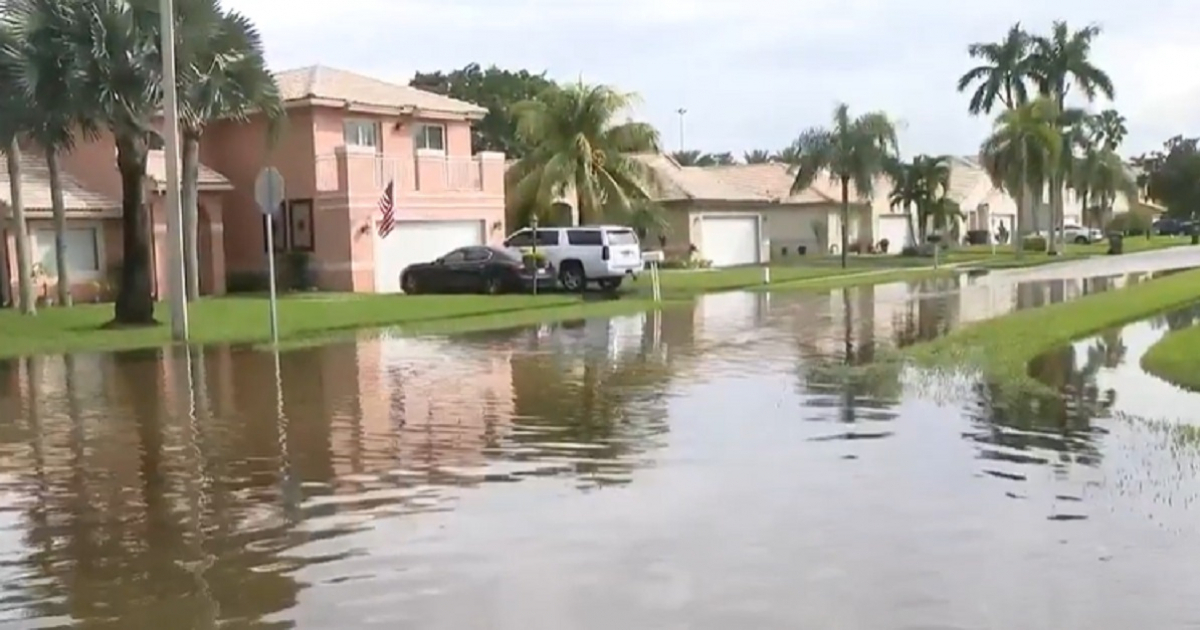
A partire dal 1 gennaio 2027, praticamente tutti i proprietari assicurati con Citizens Property Insurance che abbiano copertura contro il vento dovranno avere anche un'assicurazione contro le inondazioni per poter rinnovare la loro polizza, indipendentemente dal fatto che la loro abitazione si trovi o meno in una zona di rischio designata dalla FEMA.
La misura corrisponde all' ultima fase di una legge statale approvata a dicembre 2022 che è stata implementata in modo graduale nel corso di quattro anni.
Fino ad ora, il requisito riguardava solo le proprietà in zone ad alto rischio o con valori di ricostruzione superiori a 400.000 dollari. A partire da gennaio prossimo, l'obbligo si estenderà a tutte le polizze residenziali con copertura contro il vento, indipendentemente dal valore dell'immobile.
Queste polizze delle unità condominiali, quelle sui contenuti per inquilini e quelle che escludono la copertura contro vento o grandine, sono escluse dall'obbligo, come confermato dal contea di Hillsborough.
Per migliaia di famiglie cubanoamericane a Hialeah, Miami-Dade, Broward e Tampa che mantengono polizze con Citizens per i loro prezzi, il cambiamento rappresenta una spesa aggiuntiva che devono pianificare prima della prossima data di rinnovo.
Citizens non vende assicurazioni contro le inondazioni direttamente. Il proprietario deve acquisire una polizza a proprio nome, sia attraverso il Programma Nazionale di Assicurazione contro le Inondazioni (NFIP, federale) che tramite un'assicurazione privata. La copertura sottoscritta deve essere pari o superiore al valore di ricostruzione dichiarato nella polizza di Citizens.
Il portavoce di Citizens, Michael Peltier, ha collegato il nuovo requisito alle inondazioni che hanno colpito il sud della Florida tra il 17 e il 20 novembre, quando accumuli di fino a 16 pollici in alcune zone di Broward hanno allagato proprietà molto lontane dalle aree di rischio tradizionali.
«Quello che abbiamo visto dopo gli uragani e ciò che stiamo osservando questa settimana dall'altra parte dello stato, con le piogge torrenziali nella contea di Brevard e sulla costa spaziale, è che molti clienti che non vivono in zone di inondazione stanno vedendo le loro proprietà allagarsi», ha dichiarato.
Le cifre supportano tale avvertimento: tra il 2014 e il 2024, quasi un terzo delle richieste del NFIP proveniva da proprietà situate al di fuori delle zone ad alto rischio.
Prima di rinnovare, i proprietari devono confrontare le due opzioni disponibili. Emily Rogan, direttrice senior dei programmi di United Policyholders, ha avvertito che le differenze tra il NFIP e l'assicurazione privata «possono apparire molto diverse» sia in termini di prezzo che di copertura, e ha raccomandato di esaminare entrambe le opzioni prima di prendere una decisione.
In zone a rischio moderato, il NFIP può costare tra i 500 e gli 800 dollari all'anno, mentre l'assicurazione privata può variare tra i 350 e i 600. Tuttavia, il prezzo non è tutto: le polizze private offrono spesso limiti più alti, copertura dei beni personali al costo di sostituzione e spese di alloggio temporaneo, coperture che il NFIP generalmente non include.
Un dato rilevante per coloro che vivono nell'area non incorporata di Miami-Dade: gli assicurati del NFIP possono accedere a uno sconto fino al 35 % grazie alla classificazione Classe 3 della contea nel programma CRS della FEMA. Il vantaggio non si applica automaticamente ai comuni incorporati come Hialeah o la città di Miami.
Citizens sta già inviando notifiche ai suoi assicurati prima delle date di rinnovo. Chi non avrà l'assicurazione contro le inondazioni al momento del rinnovo dovrà regolarizzare la propria situazione con il proprio agente o perderà l'idoneità per rimanere nell'assicurazione statale.
Le nuove polizze del NFIP hanno un periodo di attesa standard di 30 giorni prima di entrare in vigore, quindi è consigliabile agire con anticipo e non aspettare l'ultimo momento.
Per consultare i requisiti ufficiali e confrontare le opzioni, Citizens mantiene una pagina dedicata all'assicurazione contro le inondazioni con informazioni aggiornate sulla normativa vigente.
Video correlati:
Archiviato in: